今天有两件事同时发生,指向同一种变化:算力这一侧,英伟达在柏林把 AI 工厂的部署周期从"按月"压到"按天";渠道这一侧,OpenAI 把前沿模型摆上了 Google Cloud 的货架。企业采购 AI 的议价结构,正在从"选哪家模型"变成"在哪家云上买、按什么条款退"。
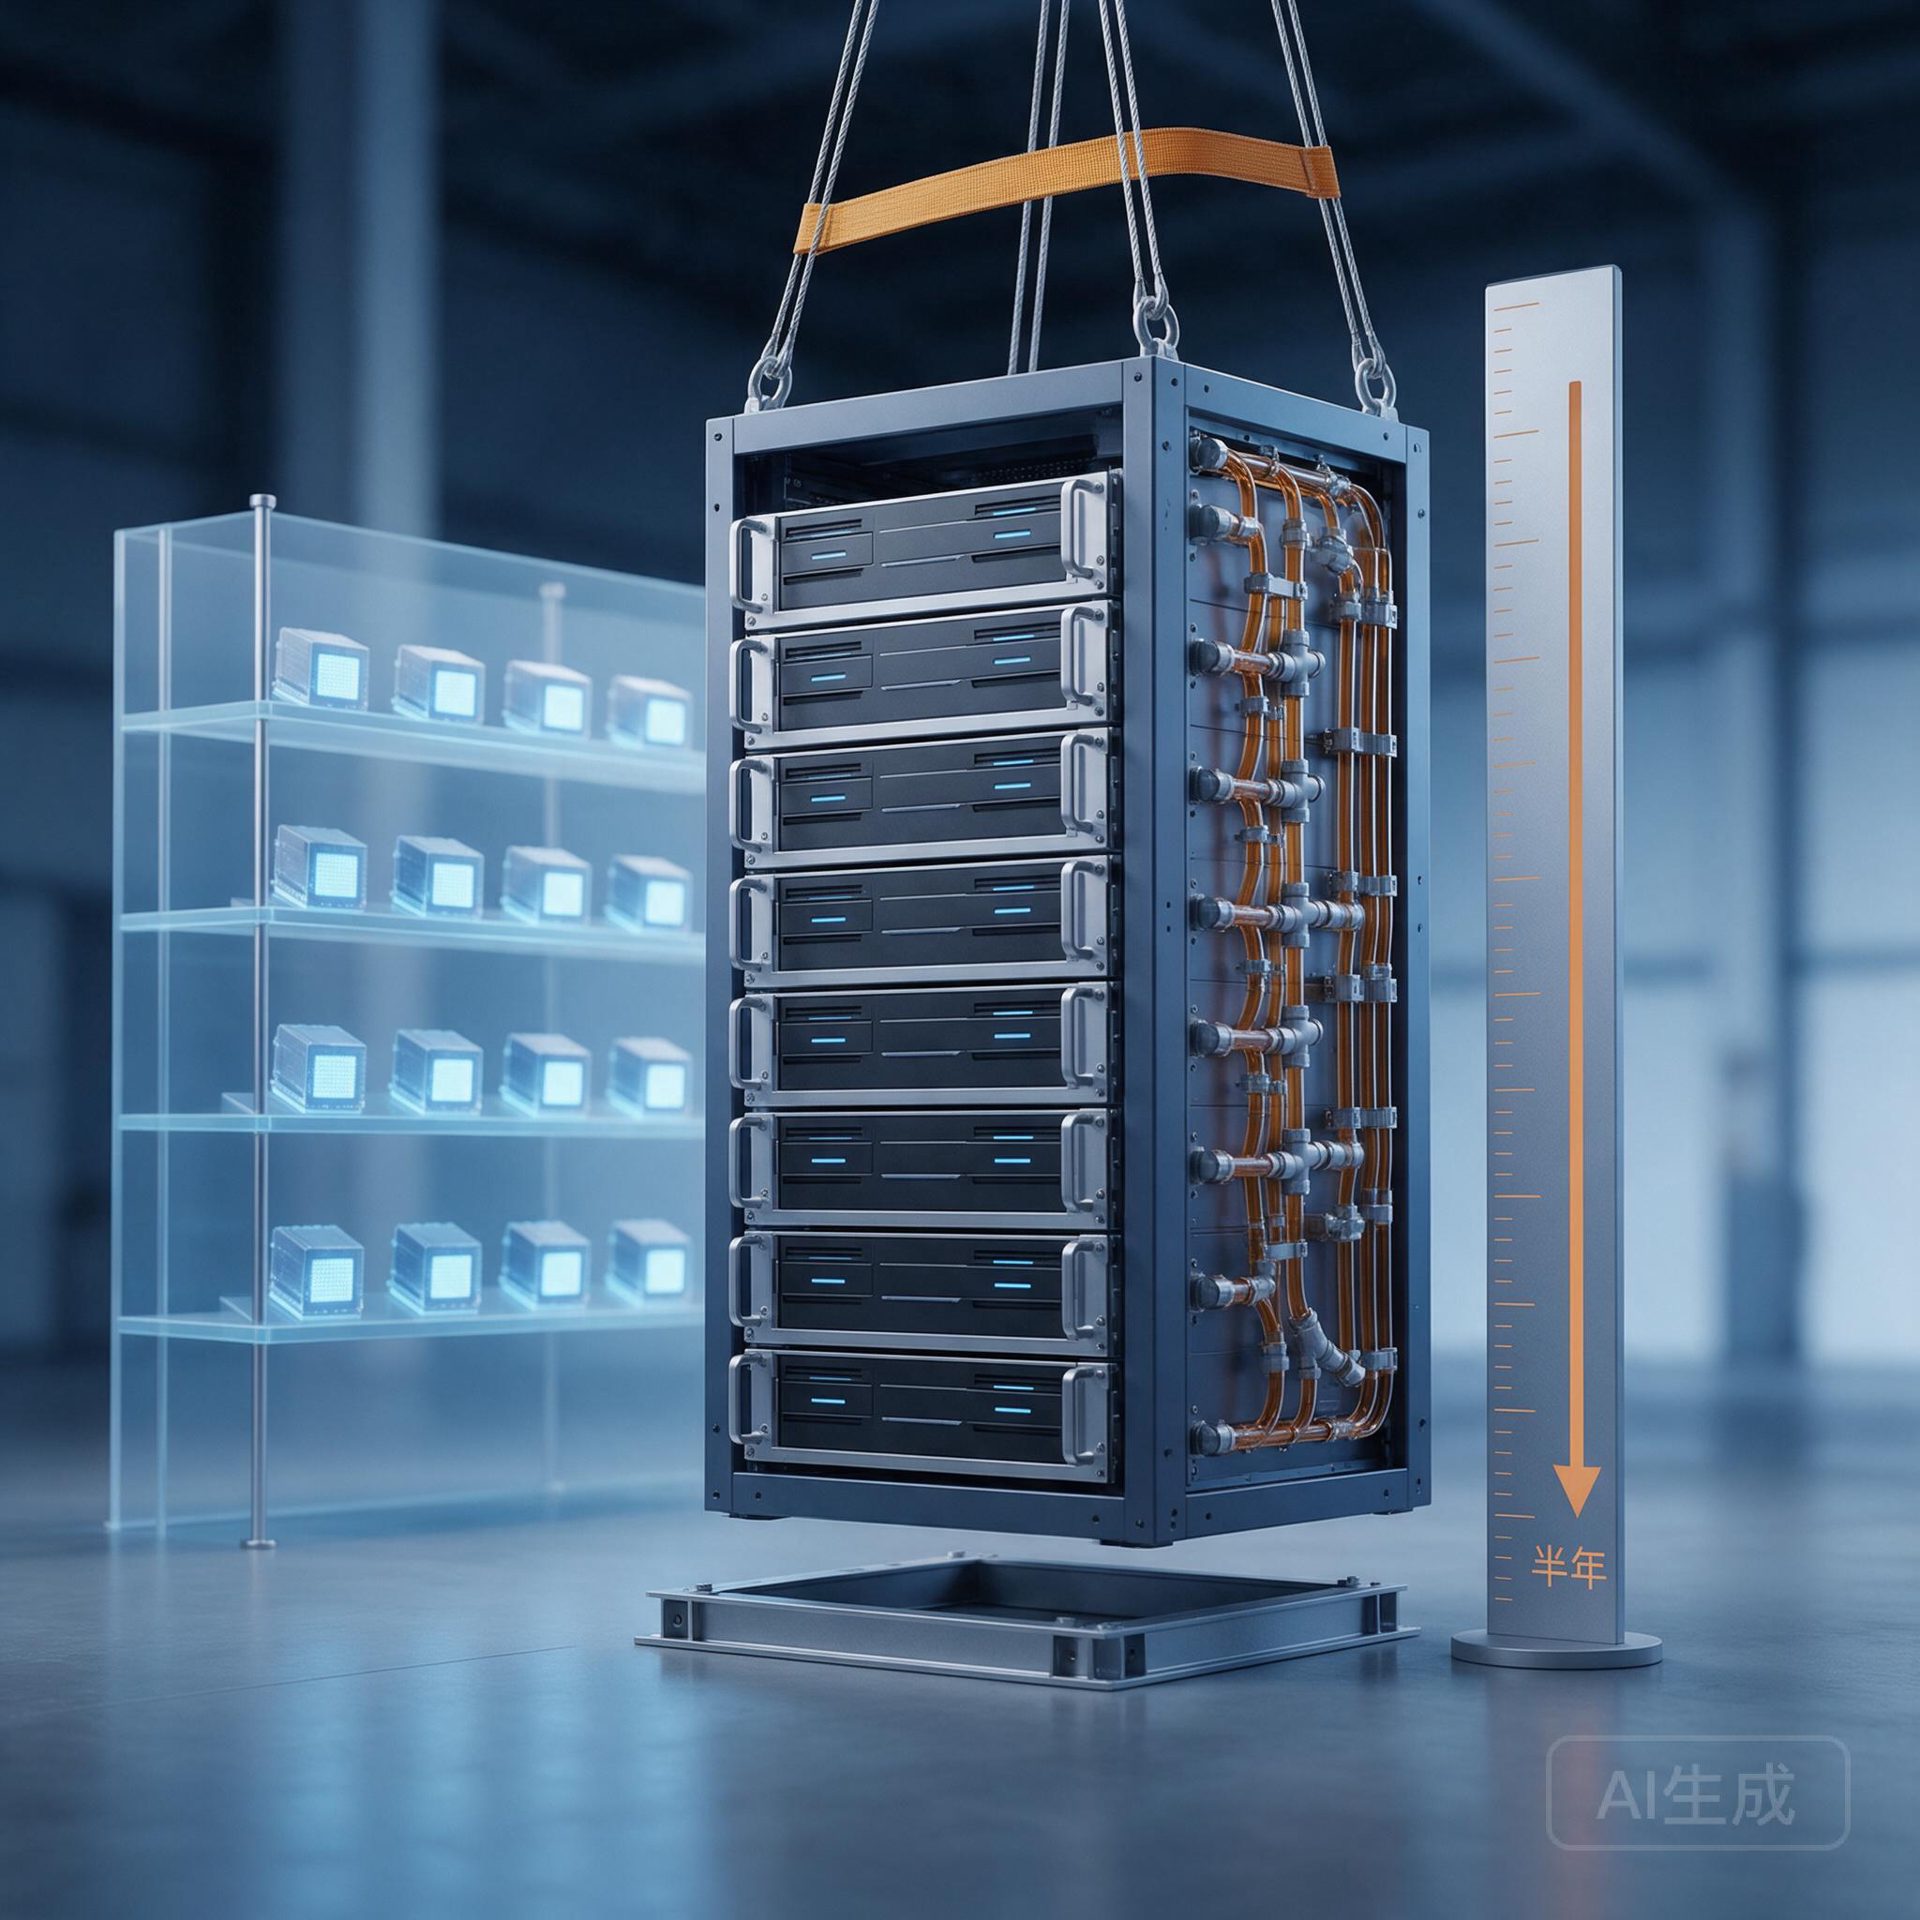
英伟达 GTC 柏林:AI 工厂交付周期压到 14 天
10 月 21 日,英伟达 GTC 2026 柏林站,黄仁勋开场念了一串欧洲客户名单——欧莱雅、Revolut、Spotify、默克、沃达丰、Zara、保时捷、雀巢、汇丰,并承诺向欧洲技术生态投入近 100 亿美元,与超过 1.2 万家合作伙伴协作。硬件侧,Vera Rubin 平台采用 100% 液冷,单机架 72 颗 GPU;配套的 DSX POD 方案把 AI 工厂部署时间从约 6 个月压缩到 14 天,首批生态伙伴为 Bull、Dell、HPE、联想、施耐德电气与 Vertiv,早期项目 2027 年初上线。据新浪财经报道,一座吉瓦级 AI 工厂造价约 500 亿美元,晚通电三个月就要损失数十亿美元。
对企业的含义:当部署周期和单机架密度都变成可比较的工程参数,算力就不再只是"抢不抢得到"的问题,而是"多久能投产、每瓦能跑多少推理"的问题。对做 AI 应用的团队来说,这意味着把重心从囤卡转向推理成本与调度效率——同一笔预算下,模型路由、缓存、批处理这些工程手段的收益,比换一张更贵的卡更直接。
来源:NVIDIA 官方新闻稿(10 月 21 日) · 新浪财经现场报道(10 月 22 日)
OpenAI 把前沿模型摆上 Google Cloud 的货架
10 月 21 日,OpenAI 与 Google Cloud 宣布,OpenAI 的前沿模型(含 GPT-6 Astra、Sol、Luna)以及 Codex 编程智能体,将在未来几周内上线 Google Cloud 的 Model Garden 与 Marketplace。这条路并不是首创:微软与 OpenAI 的独家协议于 2026 年 4 月到期后,AWS 次日即通过 Bedrock 托管 OpenAI 模型,Google Cloud 是第三家。需要留意的是官方口径是"未来数周内"——对采购方而言这仍是一个尚未可开通的承诺,合同里应写明生效时间与退出条款。
对企业的含义:模型分销从单云走向多云,最直接的变化是议价窗口打开:同一套模型可以跨云比价,也可以用云厂商的既有承诺折扣抵扣。但锁定风险没有消失,只是从"模型供应商"转移到"云账户与合同条款"。对正在选 AI 编程工具的团队,值得把"模型可切换"作为架构要求写进技术方案,而不是把业务逻辑绑在某一家的 SDK 上。
来源:OpenAI 开发者社区公告(10 月 21 日) · IT之家报道(10 月 21 日 20:42)
PHP 两个 9.2 分漏洞:一次不能拖的全量升级
10 月 21 日,PHP 项目发布安全更新,修复两个远程代码执行漏洞 CVE-2026-109618 与 CVE-2026-109619,两项评分均为 CVSS 9.2。CERT-EU 在当日发布的 2026-018 号公告中说明,漏洞影响所有版本,以 mod_php 方式部署的环境风险最高,Apache、PHP-FPM、php-cgi、FrankenPHP、LiteSpeed 等运行方式都在影响范围内;官方给出 8.5.12、8.4.27、8.3.36、8.2.35 四个修复版本,8.1 及更早已停止维护的分支不再获得补丁。PHP 官网首页已挂出"Critical remote code execution vulnerabilities, update now"的告示。
对企业的含义:国内不少企业官网、CMS 建站、小程序后端与老旧业务系统仍跑在 PHP 上,且常年只跑 7.x 或已停止维护的分支。这次的风险点不在"要不要升级",而在"升完谁来验证"——插件兼容、扩展版本、自建补丁都可能让升级回滚。建议把这类高危修复纳入固定的应急流程:先盘点对外暴露的 PHP 入口,再做灰度升级与回归,最后确认 WAF 规则是否覆盖。
来源:CERT-EU 安全公告(10 月 21 日) · PHP 官方下载页安全告示
Legora 5.5 亿美元 E 轮:法律 AI 卖的是交付不是聊天
10 月 21 日,瑞典法律 AI 公司 Legora 宣布完成 5.5 亿美元 E 轮融资,投后估值 88 亿美元,由 Atreides Management 领投,Baron Capital、Capital Group、Fidelity、Glade Brook、摩根大通等新投资方参与,Accel、Benchmark、Bessemer、General Catalyst、ICONIQ、Insight、Menlo、Salesforce Ventures 等原有股东全部跟投。官方披露其年度经常性收入已超过 2 亿美元,上一轮估值为 56 亿美元;内部法务团队在第三季度贡献了超过 40% 的新客户。财联社在 10 月 22 日的报道中指出,公司定位为法律从业者的智能体操作系统,并计划扩大北美、欧洲与亚太市场。
对企业的含义:这条融资的看点不是估值倍数,而是收入结构:买单方从"律所试点"转向"企业内部法务部门",说明垂直 AI 的价值锚点落在可计量的流程替代上——合同审查、条款比对、尽调检索这类高频、可审计的工作。做垂直行业产品的团队可以对照一件事:客户是按"席位订阅"付费,还是按"处理量节省的人力"付费。前者拼销售,后者拼交付质量与可验证的准确率。
来源:Legora 官方公告(10 月 21 日) · 财联社报道(10 月 22 日)
数据看板:今天四个数字的分量
| 事件 | 关键数字 | 对采购与工程的落点 |
|---|---|---|
| 英伟达 DSX POD | 部署周期约 6 个月压到 14 天 | 投产速度成为可比参数,推理效率优先于囤卡 |
| OpenAI 上 Google Cloud | 第三家托管 OpenAI 模型的美国云 | 多云比价窗口打开,模型可切换写进架构要求 |
| PHP 安全更新 | 两个漏洞均为 CVSS 9.2 | PHP 资产的盘点与灰度升级流程需要常备 |
| Legora E 轮 | 投后估值 88 亿美元,ARR 超 2 亿美元 | 垂直 AI 按"替代的工作量"定价而非按席位 |
我们的解读:三条可以立刻执行的判断
把这四件事放在一起看,2026 年下半年的企业 AI 决策正在从"模型能力选型"转向"交付工程与商务结构",这对中国的软件开发企业尤其明显。
第一,把预算从"模型故事"移到交付与运维。英伟达强调部署周期、液冷与能效,本质是在卖确定性:多久能上线、每瓦能跑多少。企业侧的对应动作是给 AI 项目设交付指标——首版上线时间、单次调用成本、灰度回滚能力,而不是只比 benchmark 分数。做 AIcoding 全栈开发的团队,把 CI、监控、成本看板一起交付,比多接一个大模型更能留住客户。
第二,把多云比价写进合同。OpenAI 从微软独家走到 AWS、再到 Google Cloud,说明模型供应商的独家性正在松动。采购时值得在三处留口子:模型切换的技术可行性(避免业务逻辑绑死在某家 SDK)、按用量调整价格的条款、以及提前终止的补偿约定。注意"未来数周上线"这类表述,合同生效时间应以实际可开通为准。
第三,垂直场景先算清人工替代率。Legora 的增长来自内部法务部门愿意为可审计的流程付费,而不是为"更聪明的对话"付费。国内做行业软件的团队在立项时,先用一段真实业务跑一遍处理量与人工时长的对照,再决定是卖订阅还是卖交付。算不出替代率,就不该按"效率提升"讲故事。
顺带提醒一件容易被忽略的事:AI 带来新能力的同时,旧技术栈的暴露面并没有缩小。PHP 这次的两个高危漏洞,影响的正是大量企业站点与后台系统。做 AI 应用定制、App 与小程序开发的同时,把存量系统的补丁节奏一并接过来,是当前客户真实的需求缺口。优码云在深圳,服务粤港澳大湾区与全国远程客户,这类"新系统上线 + 存量系统加固"的组合交付,通常比单点项目更容易算清投入产出。
延伸阅读
- 2026 年 9 月 11 日 AI 早报:旗舰模型降价与项目级智能体编排——模型价格战的早期信号,可与今天多云分销的议价逻辑对照看。
- 2026 年 9 月 2 日 AI 早报:前沿模型的安全评级与开源多模态——理解今天 Codex 上云背后的安全与合规脉络。
- 2026 年 8 月 31 日 AI 早报:无护栏智能体攻破平台、Agent 接管代码——智能体落地时的边界与沙箱问题。
- 2026 年 7 月 26 日 AI 早报:专用推理芯片与算力估值——算力叙事从产能转向工程的另一条线索。
联系我们
如果你的团队正在评估 AI 应用落地路径,或者在为存量系统的安全与成本做取舍,可以约一次 30 分钟的技术沟通:我们会一起过一遍现有架构、可切换的模型方案与交付节奏,给出可执行的评估清单。联系我们。